华映科技披露的2026年第三季度报告,为观察中小尺寸显示面板行业提供了一个具体样本。公司单季度营业收入同比增长,但亏损仍在延续;前三季度经营活动现金流净额有所改善,归属于上市公司股东的净资产却明显下降。这组数据呈现出一个值得深入研究的经营局面:业务调整已经产生部分效果,但成本结构、资产负担和盈利能力仍然承压。
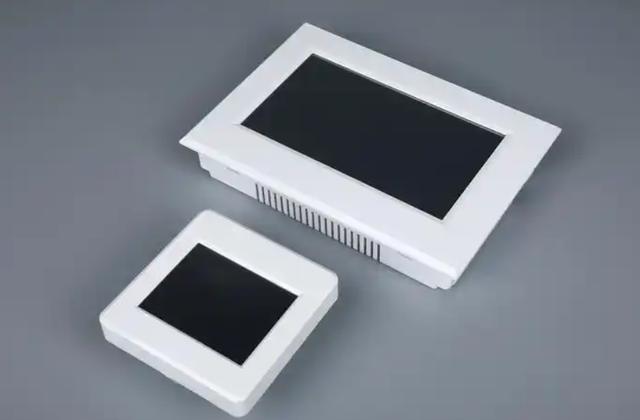
过去几年,显示面板行业经历了产能扩张、价格竞争与终端需求波动。对于拥有中小尺寸显示面板生产能力的企业而言,行业机会正在发生结构性变化。智能手机市场的竞争持续压缩部分产品的利润空间,车载显示、工业控制以及其他中尺寸应用则为产品组合调整提供了新的方向。不过,新兴应用的市场空间,并不意味着每家面板企业都能获得相应的利润。产品认证、客户导入、生产良率、产能利用率和长期供货能力,都会影响需求能否最终转化为收入与现金流。
华映科技的观察价值,在于公司已经公开披露了收缩低毛利手机显示业务、拓展车载及工业控制等领域的经营方向,同时面板业务收入增长与整体亏损之间仍存在明显落差。对产业链客户、投资者及行业研究者而言,这恰好构成了值得跟踪的经营课题:中小尺寸面板的结构性需求能否改善企业的收入质量,生产端的降本措施能否穿透成本表,以及业务转型何时能够形成持续的盈利贡献。理解这几个问题,才能判断公司当前的经营变化究竟处于调整阶段,还是已经具备进一步改善的基础。
收入边际回升,亏损仍在延续:华映科技的经营修复需要看清底色
华映科技的三季报已经给出明确的观察起点。根据公司2026年第三季度报告,第三季度实现营业收入约3.29亿元,同比增长3.47%;归母净利润亏损约2.33亿元,同比减亏4.94%。前三季度营业收入约9.30亿元,同比下降10.56%;归母净利润亏损约6.83亿元,同比减亏5.34%。扣除非经常性损益后,前三季度归母净利润仍亏损约6.82亿元,同比减亏5.96%。
这些数字说明,公司经营端出现了局部改善,但距离盈利反转仍有相当距离。单季度收入恢复增长,是值得跟踪的积极变化;归母净利润与扣非净利润都处于大额亏损状态,则意味着主营业务的盈利能力还没有发生根本性变化。对于制造业企业,判断经营修复是否成立,需要把收入、毛利率、成本费用和现金流放在同一张经营图景里,不能只看单个季度的同比增速。
回看2025年年报,华映科技的业务结构调整已经有了清晰方向。公司当年实现营业收入约13.79亿元,同比下降20.70%;归母净利润亏损约10.32亿元,同比减亏8.67%。其中,显示面板业务实现收入约10.92亿元,同比增长5.32%,毛利率为-34.40%;显示模组业务收入约2.81亿元,同比下降59.72%,毛利率为-13.25%。公司在年报中解释,持续收缩低毛利手机显示业务,并将资源向车载显示、工业控制和中尺寸产品等领域倾斜,同时通过工艺优化和材料采购管理压降成本。
这组业务数据值得放在一起看。面板收入增长,模组业务规模收缩,说明公司正在主动调整产品组合;但面板业务仍然处于负毛利状态,表明收入增长尚未转化为正向的单位经济效益。对面板制造企业而言,销售规模扩大并不天然带来利润改善。如果产品售价不足以覆盖材料、人工和折旧等成本,新增订单也可能增加经营负担。
因此,华映科技接下来的关键,是观察产品结构优化能否继续改善单片成本与毛利率。车载和工业控制领域能够提供新的客户需求,但客户导入、产品验证、交付稳定性和量产良率都需要时间,不能仅凭业务方向的调整就提前确认利润弹性。对产业链客户而言,华映科技的制造经验、产品迭代能力和持续供货能力值得进一步了解;对投资者而言,经营改善需要由连续的财务数据来验证。
三季报还提供了另一条值得关注的线索:前三季度经营活动产生的现金流量净额约为2439万元,同比增长161.18%。公司解释,增幅主要与上年人力精简后,本期人工成本及辞退福利费支出同比减少有关。
现金流改善为观察经营管理效率提供了积极信号,但其持续性仍需验证。成本支出下降能够改善现金流,却不等于产品本身已经具备稳定盈利能力。后续仍需结合主营业务毛利率、应收账款回款、存货变化和经营性现金流的构成,判断改善究竟来自经营质量提升,还是阶段性支出减少。把这些指标放在一起,才能更准确地识别华映科技的经营拐点。
面板需求正在分化:车载与工控提供增量,制造成本决定增量能否变成利润
显示面板行业正在经历一轮结构调整。消费电子终端需求、产品规格升级和制造端竞争共同影响企业的经营表现,中小尺寸显示产品的应用范围也在扩展。华映科技在2025年年报中明确提及,车载及新型显示带来结构性机遇,但终端需求疲软、面板价格承压、原材料成本上涨和同质化竞争,仍在加大行业经营难度。
这意味着,行业研究需要从单纯跟踪面板价格,进一步转向观察需求结构、产品组合和制造效率。智能手机显示业务拥有相对成熟的供应链和客户基础,但在产品同质化、终端品牌竞争激烈的情况下,低毛利订单可能难以支撑企业长期盈利。车载显示与工业控制屏的应用场景不同,对产品规格、稳定性、验证周期和交付能力的要求也存在差异。业务转型能否产生实际价值,最终取决于企业能否以合理成本完成客户导入,并持续获得具备利润空间的订单。
华映科技的产品结构调整与这一行业变化相呼应。公司披露,显示面板主要应用于车载显示屏、工业控制屏、平板电脑、POS机和智能手机等领域;显示模组业务则利用自有面板产品并采购其他原材料完成生产,部分模组采用委外加工模式。
这套业务结构为公司拓展下游应用提供了一定基础。面板与模组业务之间存在产业链协同的可能,公司可以结合不同客户的产品需求调整业务组合,并通过工艺改进提高生产效率。不过,业务协同能否转化为竞争优势,还需要看产品质量、客户认证、生产良率和成本控制能否形成稳定表现。尤其对于车载显示等应用,市场空间扩大只是第一步,能否进入客户供应链并持续交付,才是收入增长的实际起点。
从现有经营数据看,华映科技的面板业务收入已经表现出一定韧性,但负毛利仍是绕不开的问题。2025年面板业务营业成本约14.68亿元,高于约10.92亿元的营业收入,毛利率为-34.40%;公司披露,面板业务折旧等其他费用约10.13亿元,占该业务营业成本的较大部分。
这揭示了面板制造的一个现实约束:产线投入具有较强的固定成本属性,设备折旧、产能利用率和生产效率都会影响单位产品成本。即便原材料采购成本有所下降,如果产能利用率不足,或者产品售价无法覆盖固定成本,利润表也很难迅速改善。反过来看,一旦订单结构改善、有效产出增加且制造成本得到控制,毛利率也可能出现更明显的边际变化。
因此,观察华映科技的转型,不能只跟踪车载显示和工业控制等新应用的行业热度,还需要关注新增业务的收入贡献、订单稳定性及毛利率表现。对于产业链合作方,这些指标有助于评估企业的供应能力与产品适配程度;对于投资者,它们则是判断经营改善能否持续的重要依据。
经营修复还要跨过资产与现金流关口:真正的拐点需要财务数据确认
华映科技当前面临的另一项挑战,是经营改善与资产负担之间的平衡。根据2026年第三季度报告,截至9月末,公司归属于上市公司股东的所有者权益约3.01亿元,较上年末的约11.07亿元下降72.84%。公司解释,权益下降主要与本期亏损有关。
这一变化意味着,持续亏损仍在消耗股东权益。对于制造业企业,资产负担与盈利能力需要结合考察:产线能否产生足够的经营回报,资金能否覆盖日常运营,新增融资会不会进一步增加财务成本,都会影响企业后续经营的灵活性。华映科技的转型方向具有产业研究价值,但转型过程仍需要充足的资金支持和更稳定的经营成果。
三季报还披露,公司前三季度投资活动现金流入增加,主要与出售联营企业福建福兆半导体有限公司股权并收回款项有关;经营活动现金流改善则主要与人工成本及辞退福利支出减少有关。与此同时,公司报告期内银行借款有所增加。
这几项变化需要分开理解。股权处置能够带来资金回笼,有助于优化资产配置;经营性现金流改善则反映日常经营现金收支的变化,两者的来源和持续性并不相同。对于华映科技而言,后续财务观察的重点,是经营现金流能否在不依赖资产处置的情况下持续改善,以及融资安排能否与主营业务的实际回报相匹配。
此外,公司2026年三季报披露,已与相关政府部门签署土地收回补偿合同,涉及土地使用权收回及补偿安排,相关事项在报告期末已进入合同签署阶段。
这类资产处置与补偿事项,可能影响企业资金安排和资产结构,但具体财务影响仍需依据后续会计确认和实际收款情况判断。研究华映科技的经营变化,需要把主营业务表现与资产处置、融资和其他非经常性因素区分开来,避免将阶段性的财务变化直接等同于核心业务反转。
对于潜在产业合作方,华映科技的产品结构调整、制造工艺优化和中小尺寸显示业务布局,提供了进一步了解其供应链能力的切入点。对投资者而言,后续最有价值的验证指标仍然是面板业务毛利率、扣非亏损收窄幅度、经营现金流质量和股东权益变化。如果这些指标能够持续改善,公司经营修复的可信度才会进一步提高。
结语|面板行业的下一步,拼的是把产能变成回报
华映科技的转型方向与中小尺寸显示行业的结构变化存在联系,车载显示、工业控制等应用也为公司调整产品组合提供了空间。不过,行业需求增长与企业盈利改善之间仍隔着生产效率、客户结构和资金使用效率等多个环节。
现阶段,华映科技已经呈现出部分经营改善迹象,但亏损规模、负毛利业务和股东权益下降等问题仍需持续跟踪。公司未来能否走出经营调整周期,关键在于新业务能否形成稳定收入,制造成本能否继续下降,以及经营现金流能否逐步支撑主营业务发展。
对于产业链客户,理解华映科技的转型进度,有助于进一步评估中小尺寸显示供应链的产品能力与合作空间;对于投资者,连续的经营数据比单一的行业催化更有说服力。面板行业仍有结构性机会,真正值得关注的,是那些能够将产品需求、制造效率和现金回报连接起来的企业。华映科技下一阶段的经营表现,将为判断这轮转型的实际成色提供更清晰的依据。
博盈证券提示:文章来自网络,不代表本站观点。
沪深京行情 实时轮播
热点资讯